Новости
Россиянам ограничат число микрозаймов с 1 октября 2026 года.
С 1 октября 2026 года в России начинает действовать ограничение: у одного заемщика одновременно может быть не больше двух действующих микрозаймов с полной стоимостью кредита (ПСК) выше 200% годовых.
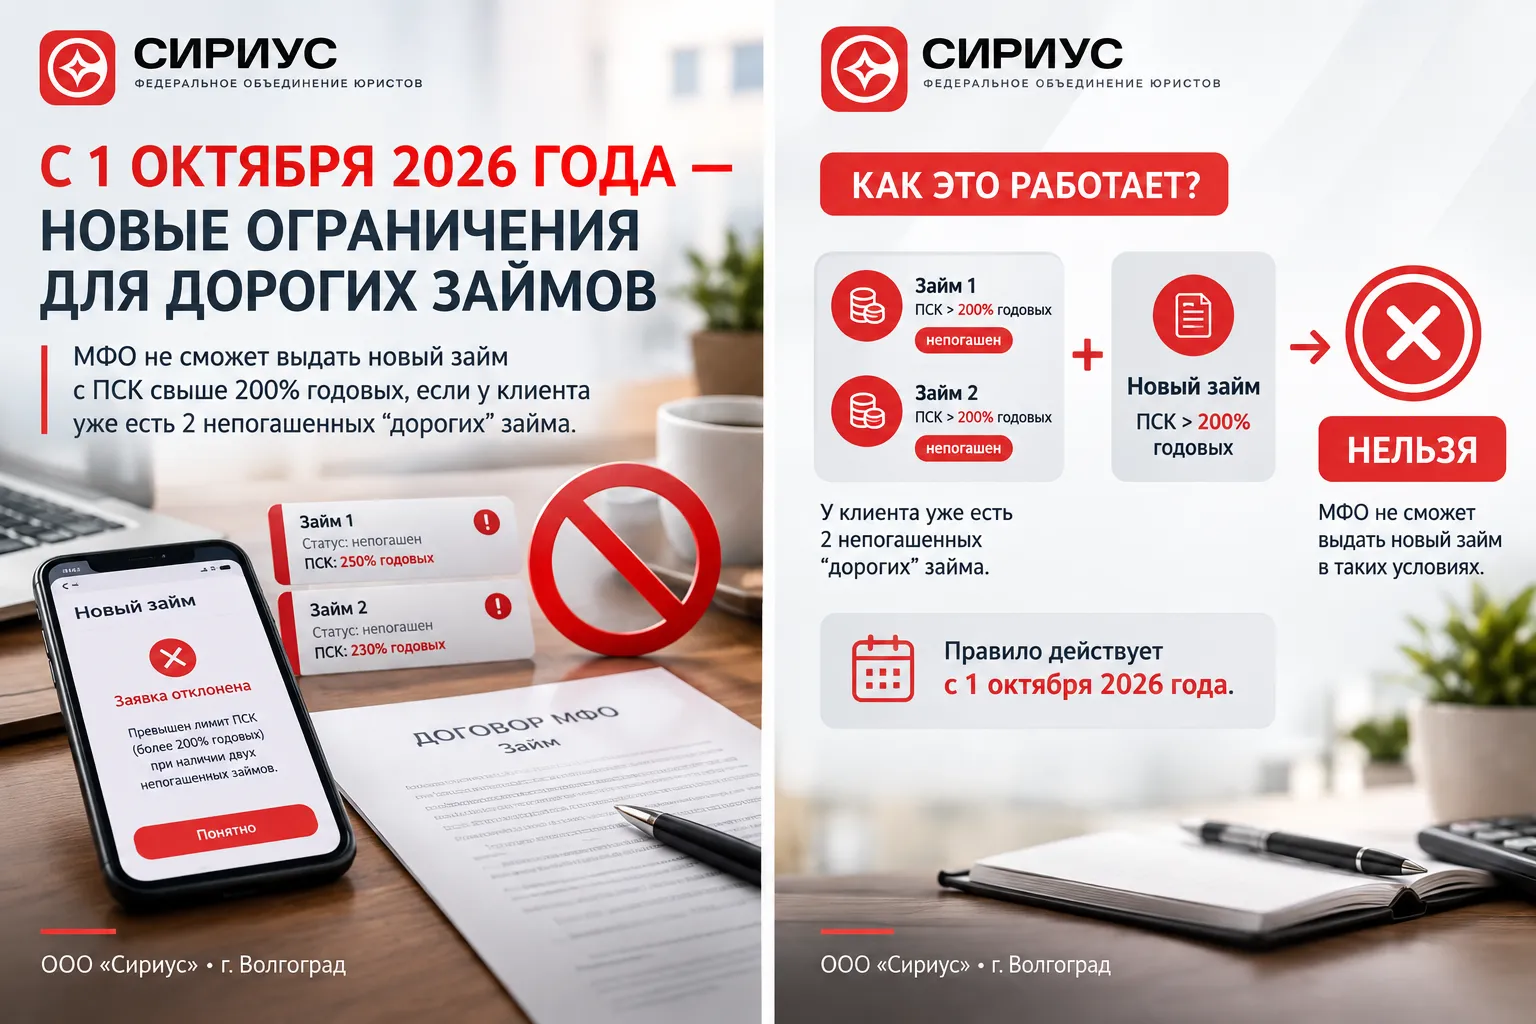
С 1 октября 2026 года по 1 апреля 2027 года в России вступит в силу переходный период: МФО не сможет выдать клиенту новый займ с полной стоимостью кредита (ПСК) свыше 200% годовых, если у него уже есть два непогашенных «дорогих» займа.
С 1 апреля 2027 года правило ужесточается — новый займ с ПСК свыше 100% годовых нельзя будет оформить, пока не погашен предыдущий такой займ. Более того, даже после его погашения для оформления нового потребуется дождаться окончания «периода охлаждения»: взять следующий займ можно будет не ранее чем на четвертый день после закрытия предыдущего.
Фактически это означает, что привычная для части заемщиков модель «взять несколько микрозаймов в разных МФО» перестает работать: доступ к дорогим коротким займам сужается, а возможность быстро перекредитоваться новым займом исчезает.
Почему меняют правила выдачи микрозаймов?
Число микрозаймов ограничивают из-за участившихся ситуаций, когда заемщик оформляет новый микрозаем, чтобы закрыть предыдущий. Подобные схемы приводят к увеличению задолженности и росту финансовой нагрузки. В результате усиливается экономическая кризисная ситуация в стране.
К огромному сожалению, МФО научились обходить запреты и теперь под предлогом создания аналога кредитных карт сформировали для граждан кредитную линию (займ с лимитом). Такой продукт, как правило, учитывается как один действующий займ, а не как несколько, — и по своей форме ближе к «одному займу», чем набору отдельных микрозаймов.
Однако, у кредитной линии есть огромные подвохи, которые не видны невооружённым взглядом, а именно:
1. Ставка может быть запредельной (до 292 % годовых).
2. Эффект "долговой спирали" никуда не исчезает.
Кредитная линия с возобновляемым лимитом - это классическая револьверная схема: погасил часть - лимит восстановления, можно снова брать. Для человека с низкой финансовой дисциплиной это прямая дорога к бесконечному долгу.
3. Плавающие ставки и ежедневное начисление процентов.
В отличие от классического микрозайма с фиксированной ставкой, кредитные линии часто имеют переменную ставку, зависящую от рынка. Проценты могут начисляться ежедневно на использованную сумму. Если должник "висит" в лимите месяцами, переплата накапливается незаметно.
4. Психологическая ловушка "доступных денег". Кредитная линия создаёт иллюзию, что деньги всегда под рукой. Это провоцирует необдуманные траты и откладывание погашения. В результате человек не сокращает долг, а лишь поддерживает его на определённом уровне.
Исходя из всей вышеперечисленной информации можно сделать вывод, что кредитная линия - это двойной риск. Государство, создавая поправки в законодательство, максимально намекает населению, что в случае если платить по обязательствам сложно - не надо загонять себя в кредитную яму. Подробнее о том, что происходит, когда это случается, можно изучить в данном материале.
Специалисты ООО "Сириус" настоятельно рекомендуют грамотно оценивать свои финансовые возможности и не доводить дело до последнего, когда уже заплатить по долгам не получится. Однако, даже в этом случае есть выход - можно списать проблемные обязательства законным путём через суд. Юристы компании всегда помогут в решении этого вопроса быстро, качественно и без серьёзных последствий.